Buchhaltung im Alltag
Belege digitalisieren: Vom Papier zum nachvollziehbaren Ablauf
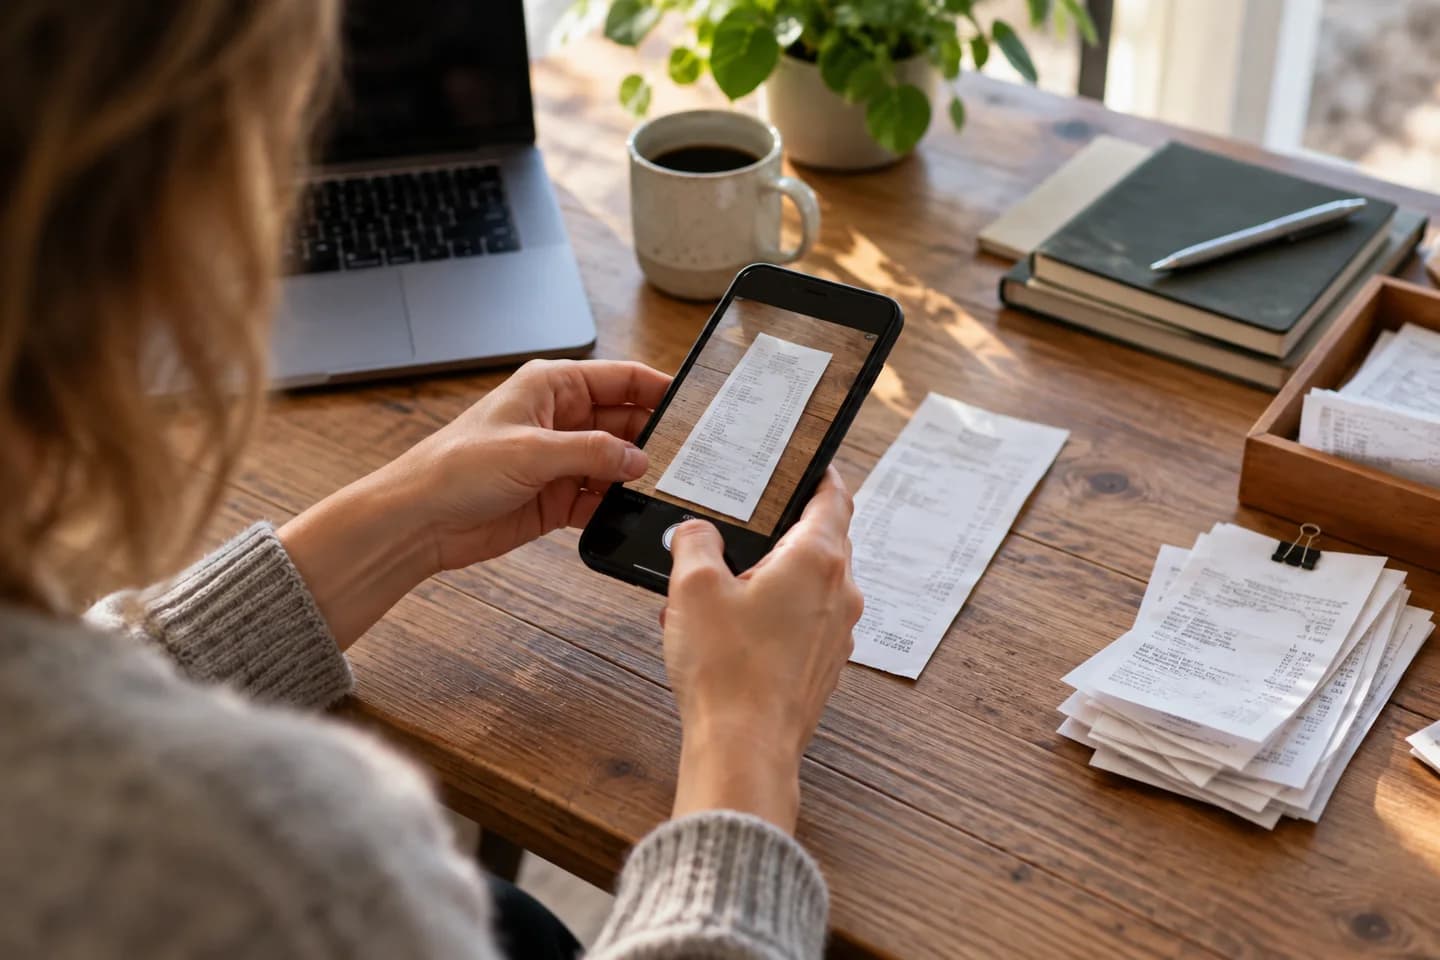
Belege digitalisieren heißt mehr als ein Foto aufnehmen. Ein brauchbarer Ablauf verbindet vollständige Erfassung, Qualitätsprüfung, Zuordnung und spätere Wiederauffindbarkeit. Starten Sie mit einem kleinen, wiederholbaren Prozess, bevor Sie alte Ordner massenhaft scannen.
Papier und digitale Originale getrennt erfassen
Sortieren Sie zunächst nach dem Eingang: Papierbelege werden gescannt oder fotografiert; bereits digital erhaltene Rechnungen übernehmen Sie als Originaldatei. Eine strukturierte E-Rechnung sollten Sie nicht ausdrucken und anschließend erneut scannen. Dabei würden die maschinenlesbaren Daten verloren gehen.
Sammeln Sie Belege zeitnah an einem festgelegten Ort. Wer unterwegs bezahlt, sollte den Beleg möglichst direkt erfassen und den geschäftlichen Anlass ergänzen, solange er noch bekannt ist. Vermeiden Sie lose Kopien in mehreren Messenger-Verläufen und privaten Fotomediatheken.
Vor dem Speichern die Aufnahme kontrollieren
Sind alle Seiten und Ränder vorhanden? Sind kleine Beträge, Datum und Rechnungsnummer lesbar? Verdecken Finger, Schatten oder starke Reflexionen wichtige Angaben? Prüfen Sie mehrseitige Dokumente als Einheit und erfassen Sie relevante Rückseiten. Eine automatische Texterkennung kann die Eingabe erleichtern, ersetzt diese Kontrolle aber nicht.
Die GoBD beschreiben für die bildliche Erfassung einen dokumentierten Ablauf einschließlich Zuständigkeiten und Qualitätskontrolle. Aus der bloßen Nutzung einer Scan-App folgt keine pauschale Zusicherung, dass Ihr gesamter Prozess die Anforderungen erfüllt.
Beleg und Geschäftsvorgang zusammenführen
Ordnen Sie jeden Beleg einem nachvollziehbaren Vorgang zu: Lieferant, Datum, Betrag, geschäftlicher Anlass und Zahlung. Lassen Sie erkannte Werte nicht ungeprüft in die Buchhaltung übernehmen. Vor allem Steuersätze, Währungen und doppelte Eingänge verdienen einen zweiten Blick.
Vereinbaren Sie, wer eine unleserliche Aufnahme zurückweist und wie eine Korrektur dokumentiert wird. Ein Dateiname allein löst die Zuordnung nicht, wenn spätere Exporte nur die Buchungszeile enthalten. Testen Sie deshalb den Rückweg von einer Buchung zum Originalbeleg.
| Kontrolle | Konkrete Frage | Ergebnis |
|---|---|---|
| Vollständigkeit | Alle Seiten und Angaben vorhanden? | Fehlende Aufnahme ergänzen |
| Lesbarkeit | Beträge und Datum klar erkennbar? | Bei Bedarf neu erfassen |
| Zuordnung | Vorgang und Zahlung nachvollziehbar? | Referenz ergänzen |
| Duplikate | Schon per E-Mail oder Portal erhalten? | Doppelte Buchung vermeiden |
| Export | Bleibt die Belegverbindung erhalten? | Mit Steuerberatung prüfen |
Dürfen Papieroriginale anschließend weg?
Eine pauschale Vernichtungsfreigabe wäre zu weitgehend. Die GoBD lassen die Vernichtung nach bildlicher Erfassung nur zu, soweit keine steuerlichen oder anderen Vorschriften die Aufbewahrung des Originals verlangen. Auch Beweiszwecke können dafür sprechen, ein Original zu behalten. Klären Sie Dokumentarten und Ausnahmen, bevor Sie Papier entsorgen.
Beschreiben Sie Ihren tatsächlichen Ablauf knapp: Wer erfasst was, wann wird kontrolliert, wie werden Fehler korrigiert und wo liegen Originale und Sicherungen? Diese Beschreibung sollte die tägliche Arbeit abbilden. Eine heruntergeladene Mustervorlage ohne Bezug zum eigenen Betrieb hilft bei Rückfragen wenig.
Vor einem Softwarewechsel einen Export ausprobieren
Exportieren Sie eine kleine Auswahl einschließlich mehrseitigem Beleg und Korrektur. Öffnen Sie die Dateien außerhalb der Anwendung und prüfen Sie, ob Zuordnung und Lesbarkeit erhalten bleiben. Klären Sie Berechtigungen, Sicherungen und den Zugriff nach Vertragsende, bevor Sie sich auf einen Anbieter festlegen.
Verbessern Sie anschließend den Engpass: bessere Aufnahmebedingungen, ein fester wöchentlicher Prüftermin oder weniger doppelte Ablage. Messen Sie Ihre eigene Bearbeitungszeit über einen normalen Zeitraum. Allgemeine Zeitversprechen einer App sind kein Nachweis für Ihren Betrieb.
Vor der Entscheidung prüfen
- Alle Seiten lesbar und vollständig
- Verantwortlichkeit und Fehlerkorrektur geklärt
- Originaldateien und Belegzuordnung erhalten
- Ausnahmen für Papieroriginale abgestimmt
- Export und Wiederauffindbarkeit getestet
Wie diese Einordnung entsteht
Die Einordnung beruht auf den verlinkten Herstellerangaben, nicht auf einem eigenen Produkttest. Preisstände und offene Punkte stehen bei den jeweiligen Quellen. Rechenbeispiele nennen ihre Annahmen; unbekannte Kosten werden nicht mit null angesetzt. Affiliate-Vergütungen ändern diese Auswahlkriterien nicht. Fachliche Eignung und individuelle Vertragsbedingungen sind vor Abschluss zu prüfen.
Quellen und Prüfstand
BMF: GoBD, insbesondere Randnummern 136–140Bildliche Erfassung, dokumentierter Ablauf und Grenzen der Vernichtung von Originalen; einschlägige Auszüge geprüft.